임플란트에 의료보험이 도움이 되는 경우와 그렇지 않은 경우
대부분은 치과보험에만 문의하십니다. 하지만 사고, 질병으로 인한 치아 상실, 선천적 질환처럼 특정한 상황이라면 의료보험 쪽도 물어볼 가치가 있습니다. 어디까지 가능하고 어디부터 어려운지 있는 그대로 정리했습니다.
집필·의학 감수: Dr. Sam Jain, DMD, MS 및 Dr. Arpana Gupta, DDS, MDS
게시일
치과보험만으로 임플란트 비용을 감당하기 어려운 이유
먼저 현실부터 말씀드리겠습니다. 대부분의 PPO 치과보험은 임플란트를 ‘큰 시술(major procedure)’로 분류하고, 연간 보험 혜택 한도를 대략 $1,000–$2,000로 정해 둡니다. 임플란트 하나라면 실제로 도움이 되는 금액이지만, 한쪽 턱 전체(풀아치, full-arch)라면 전체 비용의 작은 일부에 그칩니다. 보험이 실제로 얼마를 내 주는지는 임플란트가 ‘보험 적용’ 대상인지보다 이 한도로 정해집니다. 저희 치과는 모든 PPO 보험을 받으며, 정확한 혜택을 서면으로 확인하고 보험 청구도 대신 해 드립니다. 다만 ‘보험이 도와줄 겁니다’ 같은 막연한 말로 실제 금액을 대신하지는 않습니다.
잘 알려지지 않은 사실도 있습니다. 치과보험만이 유일한 길은 아닙니다. 특정한 상황에서는 의료보험(medical insurance)이 임플란트 치료의 일부 비용을 부담할 수 있습니다. 늘 되는 일도, 자동으로 되는 일도 아니고 보장되지도 않지만, 따로 정리할 만큼은 자주 있는 일입니다. 저희 치과가 받는 보험과 청구 절차 전반은 보험 안내 페이지에 있고, 이 글에서는 대부분의 치과가 언급하지 않는 의료보험 쪽의 예외적인 경우를 다룹니다.
의료보험이 실제로 적용될 수 있는 경우
의료보험은 의료적인 사건을 다룹니다. 그래서 임플란트 관련 치료에 의료보험이 보탬이 될 수 있는 경우도 처음부터 의료 문제로 시작된 경우입니다. 가장 분명한 예는 사고나 안면 외상으로 치아를 잃은 경우입니다. 넘어지거나, 충돌하거나, 다쳐서 치아를 잃었다면 재건 치료의 일부가 의료보험 심사 대상이 될 수 있습니다. 낭종이나 종양처럼 병적인 원인으로 치아와 뼈를 잃었거나 그것을 제거한 뒤 재건하는 경우에도 같은 논리가 적용될 수 있습니다. 치아가 처음부터 생기지 않은 선천적 질환으로 턱 재건이 근본 질환 치료의 일부인 경우도 마찬가지입니다.
이 목록에는 꼭 짚어 둘 단서가 두 가지 있습니다. 첫째, 위 문장들의 ‘될 수 있습니다’는 그냥 붙인 말이 아닙니다. 결과는 가입한 보험 상품, 그 보험의 보상 제외 항목, 서류에 따라 달라지며, 어느 치과도 의료보험 지급을 약속할 수 없습니다. 둘째, 충치나 잇몸병으로 인한 일상적인 치아 상실은 건강에 아무리 큰 영향을 주더라도 의료보험 쪽에서 인정되는 경우가 거의 없습니다. 일상적인 임플란트 치료에 의료보험이 적용된다고 장담하는 곳이 있다면 요령이 아닌 경고 신호로 보셔야 합니다.
의료보험 청구를 결정하는 서류
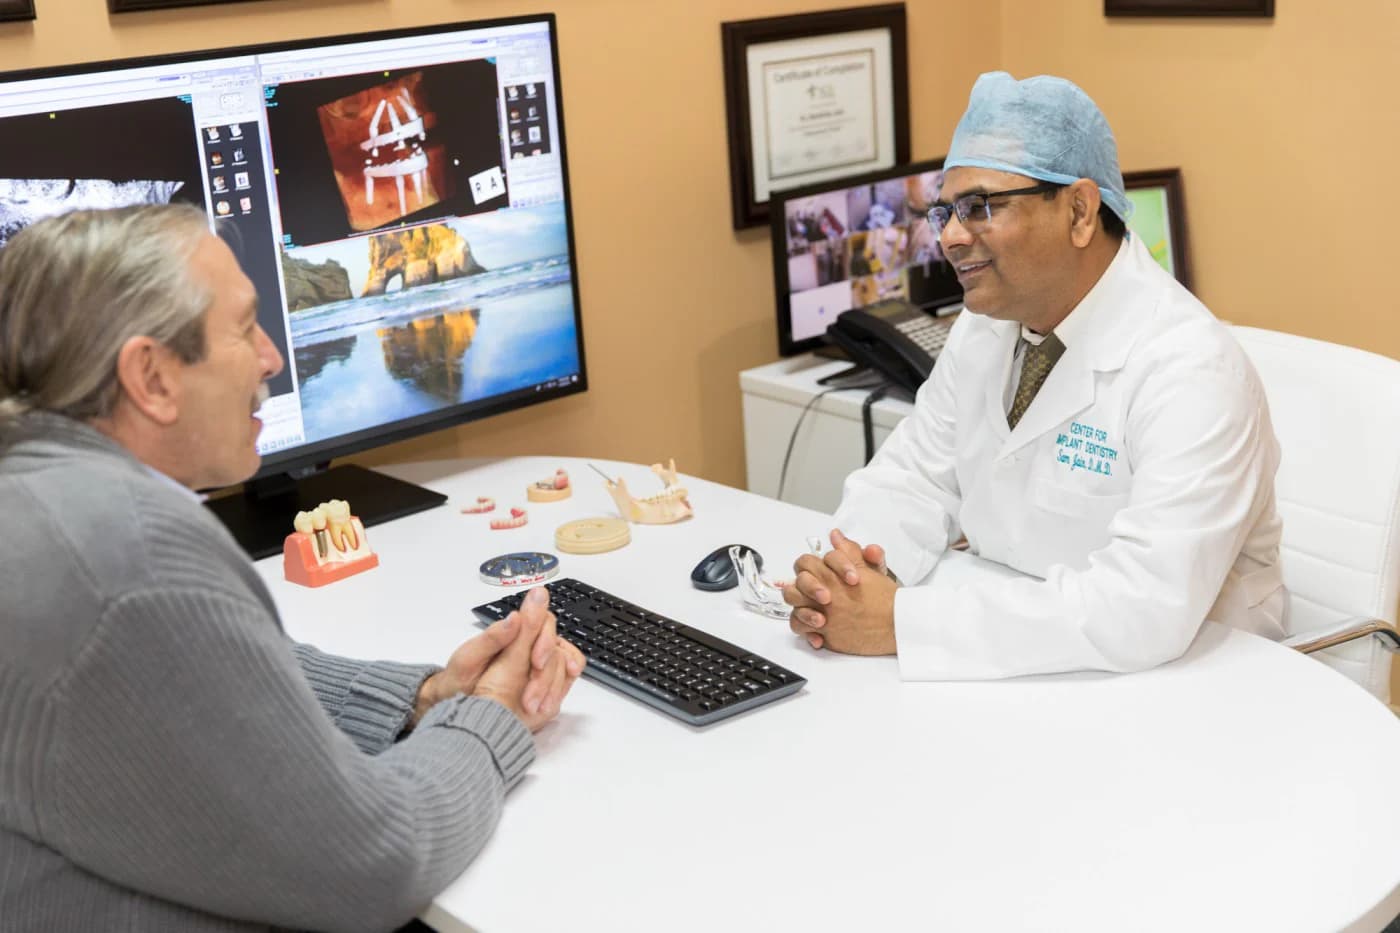
의료보험 청구는 서류로 결정됩니다. 청구를 진척시키는 것은 의료적 사건과 치료를 분명하게 연결하는 기록입니다. 부상을 입증하는 사고 보고서나 진료 기록, 손상을 보여 주는 영상, 재건 치료를 의학적 용어로 설명한 서면 치료 계획서가 그것입니다. 자체 3D CBCT 촬영(치과용 3차원 CT) 장비가 있는 치과에서 치료받는 것이 실제로 중요해지는 대목이 여기입니다. 수술을 계획하는 그 촬영 영상이 청구에 필요한 증거가 되기 때문입니다.
시기도 중요합니다. 외상 관련 치료의 의료보험 청구는 기록이 일찍 시작될수록 힘을 얻으므로, 치료는 몇 달 뒤에 하더라도 다친 직후에 검진과 촬영을 받아 두시는 것이 좋습니다. 사고를 겪으셨고 언젠가 임플란트가 필요할 것 같다면, 저희 치과에서는 기록을 일찍 시작하는 데 비용이 들지 않습니다. 상담과 CBCT 촬영은 무료이며, 어느 쪽으로 결정하시든 촬영 영상은 진료 기록으로 남습니다.
HSA·FSA, 그리고 두 보험 연도에 나누어 청구하는 방법
보험 적용 여부와 상관없이, 세금과 관련된 두 가지 수단은 대개 쓸 수 있습니다. HSA(건강저축계좌)와 FSA(의료비 유연지출계좌) 자금은 일반적으로 임플란트 치료에 사용할 수 있습니다. 임플란트는 기능을 회복시키는 치료이고, 그래서 사용 대상이 됩니다. 세전 자금으로 결제하면 한계세율만큼 사실상 할인을 받는 효과가 있습니다. 저희 치과는 HSA/FSA 카드를 직접 받으며, 자세한 방법은 비용 안내 페이지에 있습니다.
또 하나의 정당한 방법은 시기 조정입니다. 치과보험 혜택은 해마다(역년 기준) 새로 시작됩니다. 그래서 치료가 자연스럽게 두 단계로 나뉘는 경우, 예를 들어 한 해 말에 발치와 뼈이식을 하고 다음 해 초에 임플란트를 식립한다면 연간 한도를 두 번 활용할 수 있습니다. 모든 경우에 맞는 방법은 아닙니다. 일정은 보험 혜택보다 몸의 회복이 먼저 정하고, 저희는 한도를 맞추려고 치료 계획을 바꾸지 않습니다. 하지만 치료 일정이 이미 해를 넘기게 되어 있다면, 청구 순서만 잘 짜도 추가 비용 없이 혜택을 더 받을 수 있습니다. 보험 혜택을 확인할 때 이 부분도 함께 계획합니다.
보험 처리는 저희가 이렇게 도와드립니다
치아를 치료하려고 보험 전문가가 될 필요는 없습니다. 무료 상담에서 치과보험 혜택을 서면으로 확인하고, 외상, 질병, 선천적 질환처럼 의료보험 쪽으로 진행해 볼 만한 사정이 있는지 짚어 드리며, 모든 금액이 드러나는 항목별 치료 계획서를 드립니다. 치과보험 청구는 저희가 대신 해 드립니다. 의료보험으로 접근할 여지가 실제로 있다면 어떤 서류가 필요한지 알려 드리고, 여지가 없을 때도 분명하게 말씀드려서 끝내 나오지 않을 환급을 쫓느라 시간을 쓰지 않으시도록 합니다.
보험이 닿지 않는 부분은 분할 납부(파이낸싱) 안내에 같은 원칙으로 정리해 두었습니다. 네 곳의 금융사를 비교하고, 일반적인 월 납부액 범위를 밝히며, 신용점수에 영향을 주지 않는 사전 자격 확인(prequalification)을 안내합니다. 확인된 보험 혜택 금액, 알맞은 쪽에 낸 알맞은 청구, 세전 자금, 분할 납부를 함께 활용하면 대부분 실제 본인 부담금이 처음 본 가격보다 줄어든다는 것을 알게 되십니다.
집필·의학 감수: Dr. Sam Jain, DMD, MS 및 Dr. Arpana Gupta, DDS, MDS. 두 원장은 이 치과의 공동 소유주입니다. 저희가 글을 쓰고 검토하는 방식
이 글은 샘 제인(Sam Jain, DMD, MS) 원장과 아르파나 굽타(Arpana Gupta, DDS, MDS) 원장이 의학적으로 감수한 환자 교육 자료로, 진찰을 대신하지 않습니다. 치료 권고는 대면 상담과 3D 영상 검사를 마친 뒤에만 드립니다.